
 金價跌到3800多美元的時候,很多人第一反應不是去看盤,而是翻手機裡那筆積存金的帳面餘額。
前兩年被喊成「硬通貨」「最後的避風港」的東西,如今反倒成了跌得最狠的一類資產。
行情熱的時候人人都在講亂世藏金,真到了風聲收緊的時候,黃金卻被按在地上賣,就連華爾街都在瘋狂拋售黃金。
難道時隔18年,新一輪的金融危機要來了?
 這一輪下跌,跌得連老手都沒反應過來
黃金的脾氣這些年被摸得差不多了,漲得慢,跌得也慢,但這一次是斷崖式的。
從5600美元到3880美元,三十多個點的回撤,只用了不到九個月,這個速度放在黃金身上,本身就說明拋售的動機不是“不看好”,而是“等不起”。
真正值得琢磨的不是跌幅,是跌的時機。中東的火沒滅,全球供應鏈仍在重新排隊,美國聯邦債務已經突破41兆美元,財政赤字維持在2兆美元附近。
按老經驗,這種年份黃金該往上走,結果它往下走。經驗失靈的地方,往往藏著市場真正的運作規則。
還有一個細節很多人劃過去了。
這一輪下跌不是一路陰跌,中間有過幾次很猛的單日跳水,跌完之後立刻拉回一點,然後再跌。
這種走法不像投資人慢慢失去信心,更像有人在某個時點被強制交出倉位。
被動賣出的痕跡,和主動看空的痕跡,在K線上是能看出區別的,前者急、直、不講價;後者緩、拖、留有餘地,這一輪更像前者。

華爾街賣黃金,賣的不是黃金本身
判斷一件事的性質,看誰在賣、為什麼賣,比看價格跌了多少更管用。
世界黃金協會的報告裡有一組數據,10月COMEX基金經理人的黃金淨多頭部位減少約53噸。
這個減倉規模放在平常不算小。而同期美國科技板塊出現明顯調整,英特爾等企業營收看著還行,第四季指引卻不及預期,股價往下走。
大量機構做股票和黃金期貨用的是帶槓桿的錢,股價一跌,追加保證金的通知就來了。
槓桿帳戶被追繳的時候,機構不會去挑“最該賣的資產”,只會挑“最快能換出錢的資產”。
房子掛出去半年未必成交,股票割在這個點上是實虧,黃金流動性好、前期漲幅又大,賣它賬面上還能算作兌現收益。
於是黃金成了提款機。這跟喜不喜歡黃金沒關係,跟當天下午收盤前必須把現金補進帳戶有關係。
這裡還要多說一句。機構減倉和機構看空,是兩件事。

真正的看空是慢慢派發、逢高就出,均價一路抬著走;被迫減倉是集中砸盤、不問價格,成交價往往落在當天最低區域。
10月那種跌法,更像後者。
被迫賣出的人,往往跌到最後一步才停下來,因為他的現金缺口是被算出來的,不是被情緒推出來的。
還有一個更少人注意的地方,是這輪下跌裡兩個市場的價格其實是分開走的。
期貨盤面和實體櫃檯,不是同一套價格邏輯
國際金價定在期貨盤面上,國內實物金價是國際金價加上匯率、加工費和通路溢價算出來的。這兩個價格有關聯,但不是一回事。
所以會出現看起來矛盾的現象。
盤面上機構在集中賣出,櫃檯前老百姓在排隊買入,兩邊誰也沒說服誰,因為兩邊的定價機制根本不同。
期貨盤面看的是保證金、利率、部位;實體櫃檯看的是加工費、庫存、是不是剛需。
散戶的買進熱情再高,也很難直接托住期貨盤面上的價格,因為那些錢進不了同一個池子。
這一點解釋了很多人的困惑。有人看到金店人擠人,就覺得金價該穩了;有人看到盤面跳水,就覺得實物金也該跟著崩。
其實兩個市場的節奏可能差好幾週,甚至差好幾個月,真正決定短期價格的是能加槓桿的那部分資金,而不是握著實物不動的那部分資金。
這是一個很冷門但很關鍵的區別,很多討論把它混過去了,結論自然就歪了。
2008年那一幕,跟現在有幾分相似
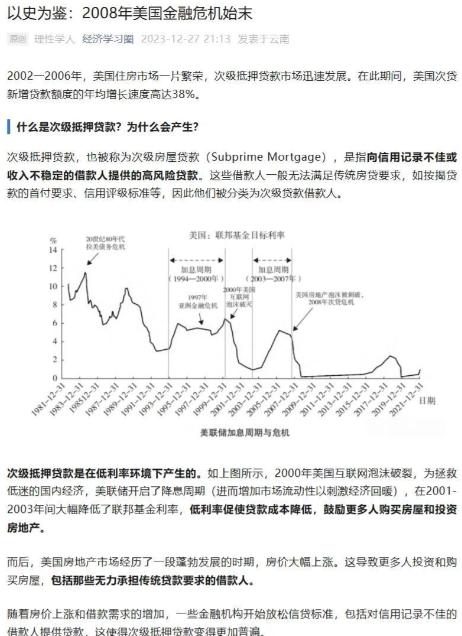
十八年前也發生過幾乎一樣的事,只是當年的場面更難看。
2008年9月雷曼倒下之後,市場第一件做的事不是買黃金,是搶美元現金。
那段時間金價跟著一起跌,跌得許多避險信徒至今不願提,直到聯準會降息、大規模釋放流動性,黃金才重新走出一輪長牛。
2020年3月美股連續熔斷,同樣的劇本又來了一遍,恐慌階段金價急跌,等央行放水之後再度衝高。
兩次的共同點很清楚,危機剛爆的那一段,現金的優先順序壓過一切,避險屬性要靠後排隊,流動性壓力緩解之後,黃金對抗貨幣貶值的邏輯才會重新拿回主導權。
這條法則不是黃金特有的,是所有「可以立刻變現的資產」在市場缺錢時共同的命運。
距離上一場真正席捲全球的系統性金融危機,也就是2008年那一輪,已經過十八年。
2020年3月雖然也出現流動性踩踏,但主流定性是疫情衝擊下的劇烈震盪,金融機構沒有成片倒下,性質和當年從金融體系內部瓦解的局面並不相同。
把這兩次放在一起看,會發現一個更硬的規律。
黃金在危機裡從不是不跌,而是跌在前面、漲在後面,先被當成提款機,再被當成保險櫃,順序顛倒的人,往往在最低點交出倉位,然後在最高點追回來。

另一邊,兩撥人在反著做
市場最有趣的地方,從來不是所有人意見一致,而是同一張價格圖上趴著完全相反的判斷。
賣出那一頭是華爾街的短期資金,理由前面說過,是利率和保證金。
買進那一頭站著兩類人,一類是全球央行,2026年第二季淨購金288.9噸,比第一季還多。
央行買金不看下週的K線,看的是外匯存底的安全性,美債規模越滾越大,儲備結構就得重新配比,這種買進是慢變量,不受短期價格幹擾。
另一類是國內的普通買家。金價高位時搶金豆、金條的那批人,跌下來之後並沒有全跑,實物金櫃檯的人流還在。
他們買的是「手上有實體」的踏實感,不是帳戶裡的浮盈浮虧。
短期投機盤在跑,長期配置盤在進,同一時間同一品種,兩種錢走兩個方向。
這種撕裂本身就是答案的一部分,它說明金價這一輪下跌反映的是資金調度問題,而不是黃金這個品種被集體判了死刑。
讓我再往深一層說,這些央行到底在算什麼。
央行買金這件事,動機比數量更值得看
288.9噸這個數字,單看只是一個量。放到儲備管理的邏輯裡看,它其實是一個動作。
一個國家的儲備裡放多少美元資產、放多少黃金,本質上是在權衡兩件事,收益和可控制性。
美元資產有票息,能生息,但受制於別人的結算體系和政策;黃金不生息,佔地方,運輸保管都麻煩,但它不依賴任何人的信用承諾。
美債規模往41兆走的過程中,這個權衡會慢慢偏移。
這個偏移是漸進的,不是某一天突然發生的。
所以央行的買盤不會托住短期暴跌,也不會因為金價跌了就撤退。
它像一條很粗的繩子,繫在很遠的地方,眼前這條K線晃得再厲害,繩子本身也不動。
這也意味著,用央行的持續買進解釋短期價格反彈,邏輯上是不成立的。

很多分析在這裡偷換概念,把長期支撐說成短期利好,結果對著行情解釋不通。

一般人真正該盯的,不是金價
寫到這裡,最實在的問題不是金融危機來不來,是手上的錢怎麼辦。
黃金有價值,但它不是只漲不跌的穩賺資產,避險屬性有適用條件。
在流動性緊張的階段,它首先是一個“好賣的資產”,其次才是“避險的資產”。
這個順序搞反了,就容易在最恐慌的時候被自己的部位反噬。
借錢買金、拿生活備用金抄底,這兩種做法在任何價位上都不算聰明。
真要配置,比例和用途得先想明白,別把短期要用的錢放進一個可能橫盤一兩年的品種裡。
值得盯的訊號其實有三。美元指數和美債殖利率的走向,決定黃金的機會成本;美股槓桿資金的保證金壓力,決定會不會再來一輪被動拋售。
各國央行的購金節奏,決定下方有沒有承接,這三個訊號同時轉向的時候,比任何一句「危機來了」都更有參考價值。

結尾
黃金從一個被追捧的避風港,變成市場缺錢時最先被變賣的資產,這中間隔著的不是行情,是認知。
有人看到的是危機前夕,有人看到的是普通回調,你比較認同哪一種?手裡握著實體金和只持有帳戶浮盈的人,感受恐怕也完全不同,不妨說說你自己的判斷。

沒有留言 :
張貼留言