
 美國通膨情況升級!沃克連下重錘,貸款買房者集體迎來噩耗
你以為美國這輪升息週期快見頂了?
你以為聯準會總會像以前那樣在經濟稍微痛一下時就「心軟」 放水?
大錯特錯。
2026 年11 月的美國,正處於一場史詩級的「回魂時刻」。
隨著凱文・沃什正式接過接力棒,執掌那個全球最有權勢的印鈔機,那個當年鐵了心要把繁榮泡沫親手扎破的保羅・沃爾克,彷彿在這個人身上“借屍還魂” 了。
這不是簡單的利率調整,這是一場針對所有美國負債者的公開處刑,而全世界都在屏息凝神,看這柄重錘什麼時候砸穿地板。
2026 年11 月10 日,當你翻開華爾街的帳本,你會發現氣氛已經詭異到極點了。
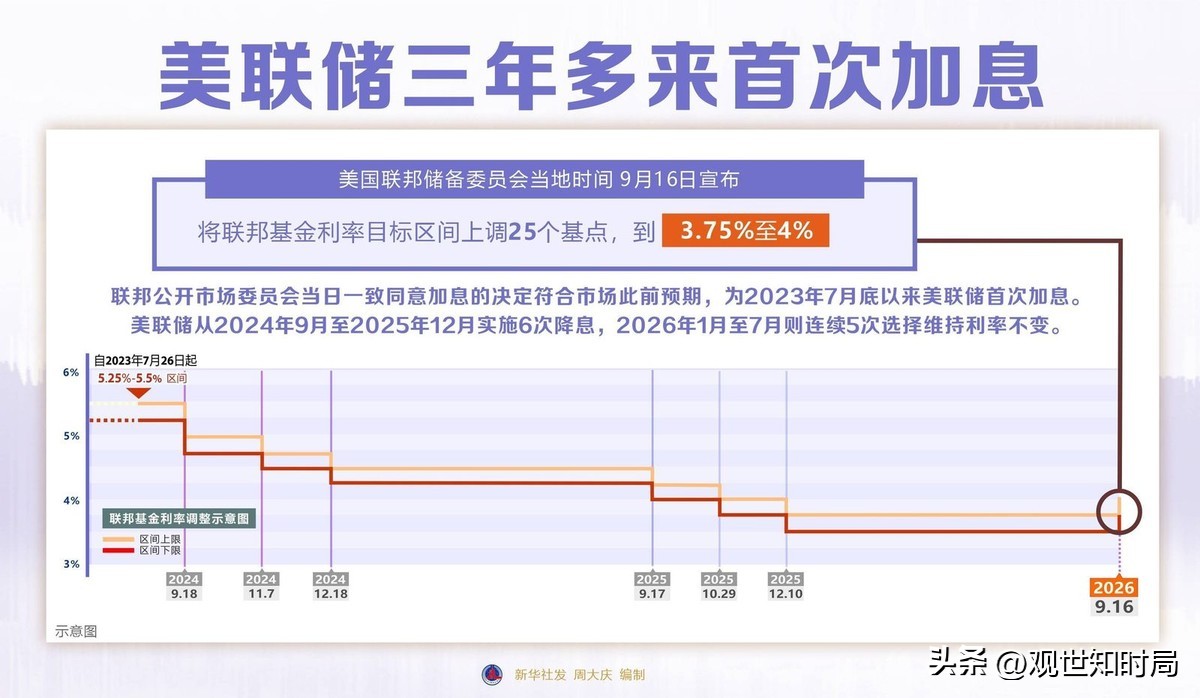
就在9 月17 日的議息會議上,聯準會時隔三年再次升息25 個基點,把聯邦基金利率目標區間推到了3.75% 至4.00%,這也是沃什上任後的第一把火。
雖然這個數字跟當年沃爾克那個接近20% 的「瘋魔利率」 比起來還不算驚悚,但你要知道,這已經是美國近三年來最硬氣的姿態。
市場原本指望這只是臨門一腳,踢完就收工,可沃什在會上的開場白直接把那幫指望著降息救命的交易員烤化了。
他只說了一句:“通膨太高了,而且高得太久了。”
到了10 月16 日的IMF 和世銀年會,沃什更進一步,直接宣布聯準會進入新的政策溝通階段,不再事先向市場透露決策傾向。
這話翻譯過來就是:別猜了,我不告訴你下一步怎麼走,你自己扛著。
消息一出,市場對10 月升息的預期機率直接掉到15% 左右,但這不是放鬆,而是讓你在不確定裡撐著。
為什麼聯準會突然變得這麼「狠」?
看看剛出爐的數據你就懂了,10 月的非農就業人數增加了16.5 萬,遠超預期,失業率也降到了4.1%。
在聯準會那些菁英眼裡,只要還沒有人排隊領救濟糧,只要勞動市場還有彈性,那通膨就是首要天敵。

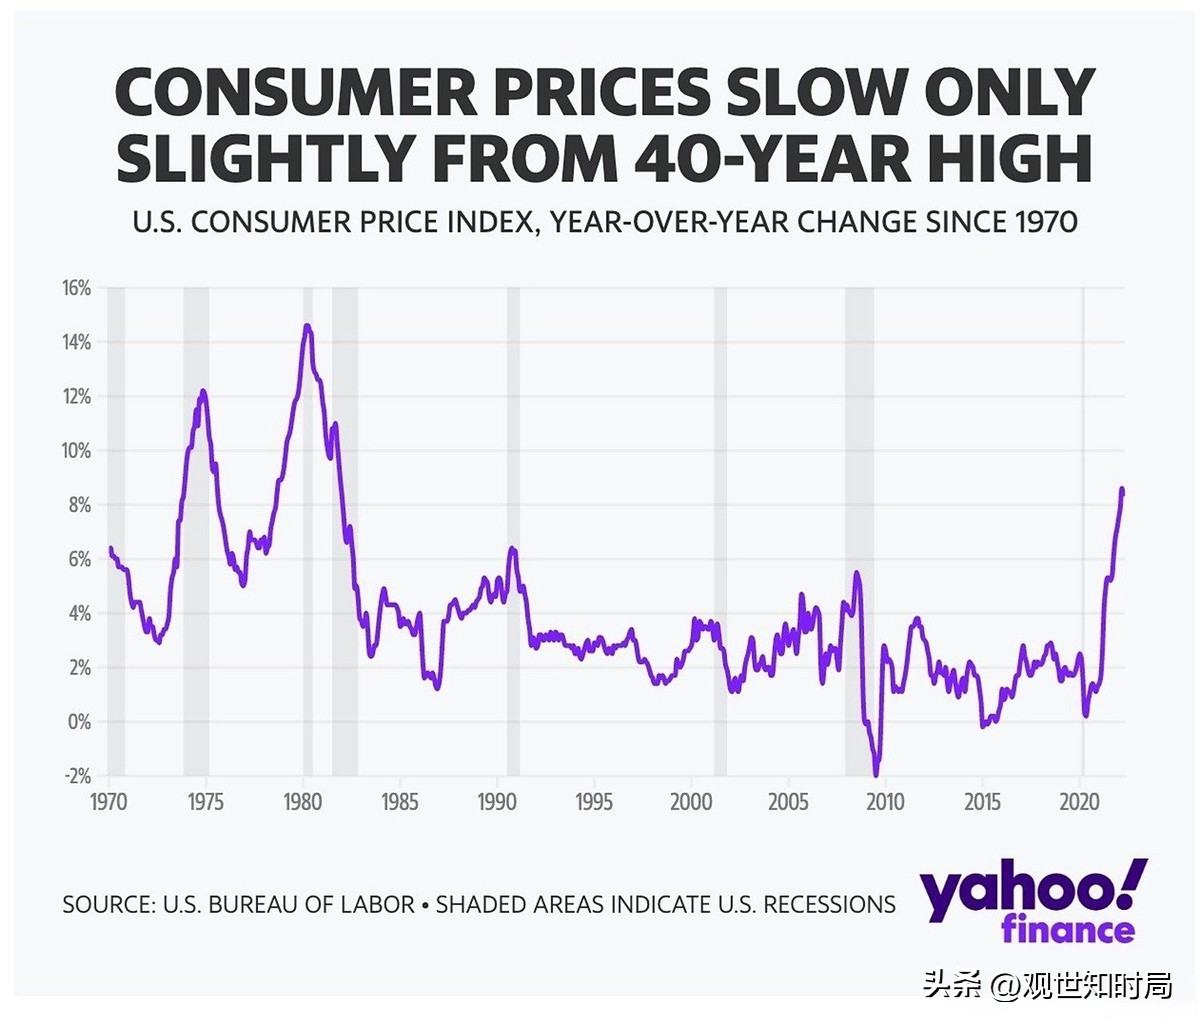
而9 月的個人消費支出物價指數已經反彈到了3.6%,核心通膨率也微升到了3.1%。
這意味著,美國折騰了兩年的緊縮,通膨這顆毒瘤依然在瘋狂汲取養分。
特別是中東那邊的地緣衝突,把國際油價頂在了槓頭上,再加上人工智慧基礎建設帶來的銅、能源等原材料需求大爆發,這簡直是給火熱的通脹預期又澆了一桶汽油。

這時候,最慘的不是華爾街那些能跑路的對沖基金,而是無數還在做「美國夢」 的貸款買房者。
對他們來說,這已經不是「噩耗」 那麼簡單,而是一場正在發生的「資產縮水慘劇」。
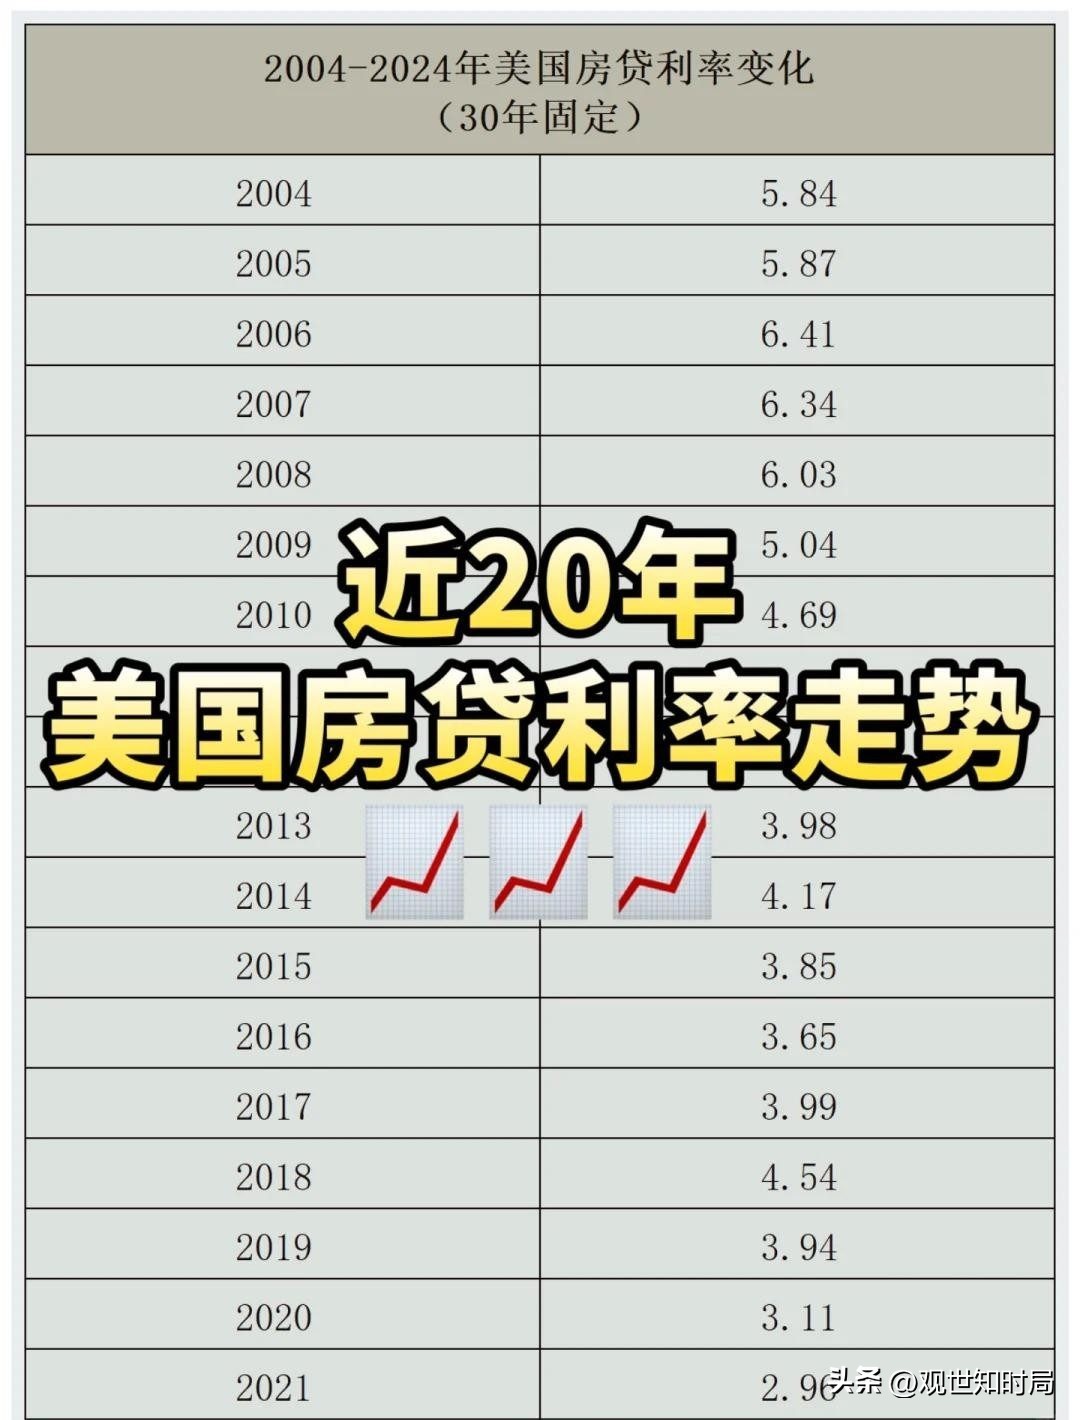
房地美最新的數據顯示,美國30 年期固定抵押貸款平均利率雖然連降三週到了7.18%,可這個數字放在2023 年11 月以來的高位區間裡,依然是壓得人喘不過氣。

就在一個多月前,這個利率還站在7.4% 的高位,創下近三年來的高點。
7% 以上是什麼概念?
這意味著如果你貸了一筆幾十萬美金的款,你每個月交進去的錢,大部分都在給銀行打工,連本金的邊兒都摸不著。
現在的美國樓市,核心矛盾已經從「搶不到房子」 變成了「買不起房子」。
對於那些在疫情期間鎖定了3% 超低利率的幸運兒來說,他們現在被困在了舊房子裡,根本不敢換房,因為只要一賣一買,利率翻倍的痛苦能直接把一個中產階級拖進貧民窟。
而對於新購屋者,這簡直是一道死題,除非利率能跌回4% 以下,否則這個遊戲根本玩不下去。

但你看沃什那個架勢,他像是會給你糖吃的人嗎?
沃什現在被華爾街稱為“沃克2.0”,他真正的殺手鐧不是加息,而是“縮表”。
央廣網的分析說得很透,沃什主張用“縮表換降息空間”,用剔除極端值的截尾均值物價指數替代核心指標當通脹標尺,還嫌美聯儲“過度溝通”。
說穿了,就是先把市場上的流動性抽乾,把所有不健康的泡沫擠出來,等到哪天大家都不再相信物價會漲了,他才肯鬆口。
這其實是在重複1979 年10 月6 日那個「週六夜屠殺」 的歷史鏡像。
當年沃爾克也是這麼幹的,他不看利率,只看貨幣供給量,直接把利率拉到了20% 的天際線。

那時車商往聯準會寄棺材,農夫開著拖拉機去堵門,但沃克沒眨眼。
今天的沃什,雖然面對的債務規模是當年的幾十倍,同樣一個百分點的利息,壓出來的分量完全不是一回事,但他那種「信譽重建」 的執念是一模一樣的。
美國現在陷入了一個很諷刺的死循環。

一方面,他們想利用高利率吸引全球資本回流,收割全世界的流動性來補足自己的虧空;另一方面,這種高利率又在瘋狂啃食自己國內的經濟根基。
那些原本打算擴張的美國中小企業,現在一看那高得嚇人的融資成本,只能選擇躺平。
這種「滯脹」 的陰霾,像極了70 年代那段迷茫的歲月,物價一直漲,經濟卻半死不活。
很多人問,這場戲到底什麼時候收場?
歷史告訴我們,大通膨的收場從來不是溫情脈脈的,通常需要一場「很痛的衰退」 作為代價。
1982 年通膨是打下去了,但失業率也一度超過10%。

現在的美國,不僅要在高通膨和高利率之間走鋼絲,還要面對中期選舉後留下的政治撕裂。
沃什這種實用主義的“制度設計師”,其實是在跟時間賽跑,他賭AI 革命能帶來生產率的代差優勢,從而抵消高利率對經濟的傷害。
但對於那些正在排隊等著加油、看著存摺數字一點縮水的普通美國人來說,這些宏大敘事救不了火。

就像70 年代那些存錢的人發現的那樣,存摺上的數字沒變,但能買到的肉卻一回比一回少,利息永遠跟在物價屁股後面吃土。
這場名為「保衛美元」 的戰爭,本質上是一場針對儲蓄者和負債者的隱形掠奪。
回看我們中國,在這個亂局裡表現出的定力就顯得彌足珍貴。
當美國在用「休克療法」 掙扎時,我們正在穩紮穩打地推進產業升級和人民幣國際化。
全球第一大貿易國的底氣,讓我們不需要像美國那樣,為了壓住通膨就得把國內的老百姓往死裡逼。
我們這種低通膨、穩定成長的環境,正成為全球資產的「避風港」。
誰才是真正的“定海神針”,日子久了,全世界的聰明錢都會看清楚。
總之,聯準會這次是鐵了心要做那個「嚴厲的父親」 了。
有些帳單,不會因為你不想付就自動消失,它只會安靜地躺在那裡,利滾利地計息。
至於美國那些房貸買房者,這個寒冬恐怕才剛開始,因為那個最硬氣的升息時代,真的回來了。

沒有留言 :
張貼留言