
 目前,全球市場正將籌碼高度集中於一場史無前例的基礎設施大躍進——AI投資熱潮。然而,這場繁榮的底層邏輯正變得極其脆弱:當前的盈利主要依賴科技巨頭內部的「資本支出循環(Capex recycling)」和債務融資,而非外部終端用戶的真實買單。
根據追風交易台消息,TS Lombard首席宏觀策略師Dario Perkins在10月22日的研報中稱,根據終極推演,這場AI資本支出狂歡極有可能在2028年初走向終結,並引發一場劇烈的市場重置。
報告指出,標普500指數將下跌30%,科技股將斷崖式暴跌40%,約20兆美元的市值將灰飛煙滅,美國股市的科技股權重將一夜回到ChatGPT發布前的水平。儘管科技巨頭能憑藉強勁的資產負債表存活,但AI生態系統上游的弱勢群體(如新興雲端服務商、獨立模型開發者)將面臨違約潮,預計將產生1,250億至1,900億美元的信貸損失。
TS Lombard認為,宏觀經濟將陷入溫和衰退: AI資本支出的驟降將導緻美國GDP下降約2個百分點,並造成約80萬個資料中心建設相關崗位流失。但由於私部門資產負債表健康且聯準會有充足的降息空間,不會演變成2008年式的系統性金融危機。
AI投資熱潮:史上最大基礎建設豪賭,永續性存疑
AI資本支出已成為人類史上規模最大的基礎建設項目之一。美國科技公司每年在AI建設上的投入約為1兆美元,超級資料中心的累計投資規模已超越曼哈頓計畫、阿波羅登月計畫甚至馬歇爾計畫。超大規模雲端服務商(Hyperscalers)的資本支出占美國GDP的比例已接近歷史高峰。
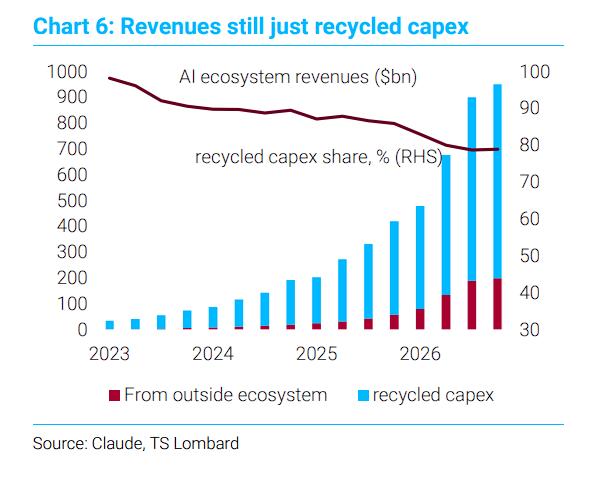
然而,這場繁榮的根基並不穩固。目前AI生態系統的收入成長,在很大程度上仍是"資本支出循環"(capex recycling)的產物-一家公司的資本支出,就是另一家公司的營收。只要超大規模雲端服務商持續大規模投入,生態系統內部的收入就會持續成長,但這並不代表真正的永續性。
真正的永續標誌,應是來自生態系統外部——一般消費者和非科技企業用戶——的收入佔比顯著提升。但截至報告發佈時,這一比例幾乎沒有改善。 AI的商業化變現仍是最大懸念:OpenAI和Anthropic約80%的營收來自僅1%的客戶,而這些客戶大多是依賴創投持續輸血的虧損AI新創公司。
報告稱,目前的AI繁榮本質上是一場「資本支出循環」——只要科技巨頭不斷向系統注資,收入就會成長。但隨著債務成為邊緣融資的主要來源,這種模式極易受到資本支出放緩的致命打擊。
六大崩盤觸發器:任何一個都可能引爆連鎖反應
報告梳理了六大潛在風險點,指出AI崩盤已處於"過度決定"(overdetermined)狀態——以下六大觸發因素中的任何一個,都可能成為刺破泡沫的利刃。
觸發器一:收入嚴重不達預期
多項研究顯示,要讓目前的資本支出獲得合理回報,AI產業到2030年的年收入需達到2.5兆至3兆美元,約為目前水準的14倍。這一增速在如此短的時間內幾乎難以實現,尤其是在中國開源(開放權重)模型迅速搶佔市場份額的背景下。一般消費者對付費AI服務普遍抵觸,AI服務面臨商品化風險。
觸發器二:信用風險急遽上升
超大規模雲端服務商先前主要依賴自有現金流投資,但債務已成為AI建置的邊際融資來源。光是2027年,AI公司預計將發行約7,000億美元新債券,其中超大規模雲端服務商佔4,000億美元,其餘來自AI生態系統其他參與者——這一數字超過了歐元區所有政府債券發行總量。
更令人擔憂的是"表外負債"的快速膨脹。以Meta在路易斯安那州的Hyperion資料中心為例:這是一個300億美元的投資項目,Meta將其80%的股權出售給Brown Owl,成立名為Beignet的合資公司,後者融資270億美元新債,由Meta提供擔保(承諾租用該數據中心20年)。由於租約被拆分為五個四年期租約,Meta資產負債表上只體現了極小部分槓桿。整個AI生態系的隱性負債估計已達1.5兆至2兆美元。部分新興雲端服務商(如CoreWeave)的融資利率已高達15%。
觸發器三:"誘導利率"陷阱與折舊懸崖
報告將當前AI財務結構與2000年代初次貸危機中的"誘導利率"(teaser rate)進行類比。資料中心在建設期間無需提列折舊,但一旦投入使用,折舊壓力將驟然加大。同時,AI實驗室簽署的多年期資料中心租約,在資料中心正式運作前不計入成本。一旦有更多資料中心陸續上線,AI企業的財務狀況可能在12個月內發生根本性轉變。

觸發器四:IPO浪潮揭開真相
Anthropic和OpenAI皆計畫IPO(後者已延至2027年)。歷史經驗表明,IPO浪潮往往標誌著週期頂部。更重要的是,IPO將首次為外界提供了解AI產業真實經濟狀況的窗口-目前AI公司揭露的指標(如"年度經常性收入"ARR)明顯經過美化,存在大量資訊不透明問題。
觸發器五:半導體週期與供應鏈風險
英偉達(NVIDIA)是AI建設的"鎬與鏟",也是整個AI繁榮的晴雨表。英偉達正在大規模開展"供應商融資"(vendor financing),向客戶提供貸款以購買更多晶片,業內稱之為"資產負債表即服務"。根據國際清算銀行(BIS)最新研究,超過55%流入AI企業的投資來自其他AI企業,循環融資特徵極為明顯。此外,半導體需求具有高度週期性,存在"牛鞭效應"—一旦需求放緩,當前的硬體短缺可能迅速轉變為嚴重過剩。
觸發器六:監理與安全風險
AI技術在公眾中的形象持續惡化。約55%的美國人希望放緩AI發展速度,僅13%持反對意見,且此結論在各主要政治群體中均成立。根據2026年IBM/Ponemon資料外洩成本報告,全球四分之一的惡意企業資料外洩事件涉及某種形式的AI輔助攻擊。一旦發生重大安全事故,可能引發強烈的政治反彈和監管收緊。
"二階導數問題":增速放緩就足以引爆危機
報告特別強調了AI繁榮的"二階導數問題"(second derivative problem):AI資本支出不需要絕對下降,只需增速放緩,就足以引發金融壓力。
這與2000年代初次貸危機的邏輯如出一轍——當時觸發崩盤的不是房價下跌,而是房價停止快速上漲。在AI建設中,前沿實驗室簽署合約承諾向資料中心營運商支付數十億美元,後者以此為抵押借款建造資料中心。但這些實驗室本身沒有利潤,其持續支付能力完全依賴持續融資。超大規模雲端服務商的資本支出就像一本貸款帳簿:一旦放緩,整個繁榮就會瓦解。
市場衝擊量化:20兆美元財富蒸發,信用損失可控
目前科技股占美國股市市值高達40%,半導體板塊單獨佔比接近20%。美國科技板塊目前本益比約為30倍(一年前為40倍),遠低於網路泡沫時期70-75倍的峰值。在AI崩盤情境下,報告預測:
S&P 500整體下跌30%;科技股下跌40%;其他板塊下跌約20%,合計蒸發市值約20兆美元。
報告稱,這些估算將科技股占美國市場的比重拉回至ChatGPT推出前的水平。
2027年底,非超大規模雲端服務商的AI生態系統預計將有約5,450億美元未償債券、9,200億美元銀行貸款和約6,500億美元私人信貸。 AI相關債務總規模約2.9兆美元,其中約25%面臨風險敞口。
報告假設2028-2030年間累計違約率為35%,回收率為25%-50%,由此估算整體信用損失為1,250億至1,900億美元。這規模雖然可觀,但對美國整體金融體係而言並不構成系統性威脅。股權持有人將承受最大損失(約20兆美元),但不會出現2008年式的信用損失級聯和全面破產潮。
最脆弱的環節包括:新興雲端服務商(neoclouds)、甲骨文(Oracle)、獨立模型開發商(OpenAI、Anthropic)以及建築/設備供應商。
經濟溫和衰退,類似1990年或2001年
2028年初,美國科技相關資本支出將較2023年上升約3個百分點(實質GDP佔比)。報告假設完全逆轉,但由於資料中心投資高度依賴進口,進口下降將部分抵銷資本支出下滑對GDP的衝擊。綜合各種效應,AI資料中心繁榮結束將使美國GDP水準下降約2個百分點(IMF最新世界經濟展望報告得出了幾乎相同的估算)。
報告稱,整體而言,這場衰退的嚴重程度將與1990年或2001年相當,屬於歷史標準中的溫和衰退,並給出了以下三個理由:
第一,私人部門資產負債表健康。私人信貸成長幅度不足GDP的10個百分點,與1980年代末更為相似,遠未達到次貸危機前的水平,不存在系統性信用事件的風險。
第二,貨幣政策彈藥充足。聯準會自全球金融危機以來首次重建了充足的貨幣政策空間,有充分的降息餘地,無需依賴財政政策大規模刺激。
第三,降息將啟動"K型經濟"底層。長期受高通膨和緊縮貨幣政策壓制的低收入群體、消費耐久財需求和住宅房地產市場(存在大量被壓抑的需求)將從降息中直接受益。歷史上,網路泡沫破裂後,聯準會的寬鬆政策迅速催生了住宅市場的新一輪泡沫,類似情景可能重演。正如網路泡沫破裂後聯準會催生了房地產繁榮一樣,降息將迅速刺激非AI領域的成長,這也是衰退將保持溫和的核心原因。

此外,對於就業市場方面,報告指出,AI建設熱潮目前已創造約50萬個就業崗位,預計到2027年底將增至80萬個。若這些職位全部消失,美國失業率將上升約50個基點,在不考慮更廣泛商業信心影響的情況下。

報告指出,最大的尾部風險在於:AI崩盤反而可能加速企業採用AI自動化來削減成本。歷史表明,網路相關自動化的大規模推進發生在2009年經濟衰退期間,而非繁榮時期。若AI崩盤觸發大規模自動化浪潮,勞動市場的衝擊可能超出預期,導致緩慢的"無就業復甦"。
如何在泡沫中保全資產
報告稱,AI崩盤是典型的需求衝擊,而非1970年代的供給衝擊(滯脹型衰退)。長期利率將顯著下降,債券與股票的相關性將轉為負值,有利於國債的避險屬性。但由於衰退程度溫和,不會再回到零利率或永久量化寬鬆。
AI繁榮與網路泡沫的關鍵區別在於:這場科技熱潮高度集中於少數美國和亞洲公司,而網路泡沫涉及歐洲在內的廣泛已開發市場參與。韓國作為AI供應鏈核心,過去12個月科技出口占GDP比重上升了10至30個百分點,將在崩盤中遭受重創。
但歐洲等未深度參與AI繁榮的市場,在初期恐慌性拋售過後,將顯著跑贏美國市場。這些經濟體承受了AI繁榮的負面影響(高通膨、高利率),卻未能充分享受其紅利,AI繁榮結束反而可能帶來解脫。
報告認為,AI崩盤對美元的衝擊將遠大於網路泡沫和次貸危機。由於危機根源在於美國金融體系,資金將流向歐元、日圓甚至英鎊等其他貨幣。全球投資者無需湧入美國國債尋求避險,其本國債券可以發揮同等作用。

報告明確指出,現階段做空美國科技股或大幅增加久期均不可取-若AI繁榮仍有數年可持續,過早佈局將導致嚴重跑輸。
最優策略參考GMO的Ben Inker提出的"易泡沫"(easy bubble)交易框架:持有多元化全球股票組合,在繁榮延續時同樣受益,在崩盤時跑贏集中押注AI的美國科技股。僅在AI生態係出現明顯壓力訊號時,才逐步增配政府公債。
TS Lombard的這份推演報告傳遞了一個清醒而非末日論的訊號:AI泡沫破裂不會是2008年,更像是2001年。美國經濟將經歷一場溫和衰退,金融體係不會崩潰,聯準會有充足工具來應對。
但對投資者而言,20兆美元的財富蒸發、科技股40%的跌幅、以及AI供應鏈國家和地區的劇烈衝擊,足以讓任何集中押注AI的投資組合遭受毀滅性打擊。

沒有留言 :
張貼留言